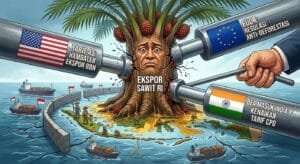
Yogyakarta – Industri sawit Indonesia menghadapi tekanan dari tiga arah sekaligus
. Kebijakan tarif Amerika Serikat yang berubah-ubah, regulasi anti-deforestasi Uni Eropa (EUDR), dan bea masuk India yang terus naik, datang hampir bersamaan.
Ketua Umum Gabungan Pengusaha Kelapa Sawit Indonesia (GAPKI), Eddy Martono, menyebut situasi ini dengan satu kalimat: “Pekerjaan rumah belum selesai.”
Tarif Turun, Tembok Baru Muncul
Perundingan IEU-CEPA yang tuntas September 2025 seharusnya menjadi kabar baik. Uni Eropa sepakat menghapus tarif impor untuk lebih dari 90 persen produk Indonesia, termasuk sawit.
Tapi kegembiraan itu tidak bertahan lama. Eddy mengingatkan satu hal.
“Perjanjian ini akan menghapus tarif untuk ekspor industri kami ke Uni Eropa,” katanya kepada ANTARA News. “Namun hambatan non-tarif, termasuk EUDR, masih menjadi kendala.”
EUDR mewajibkan setiap produsen membuktikan produknya tidak berasal dari lahan yang dibuka setelah Desember 2020. Buktinya harus berupa data geospasial presisi dan rantai ketertelusuran dari kebun hingga kilang.
Masalahnya, sekitar 40 persen perkebunan sawit Indonesia dikelola petani kecil. Banyak yang tidak punya dokumen legal atas tanahnya. Jika gagal memenuhi syarat, buah sawit mereka terancam tersingkir dari pasar Eropa.
India: Sinyal yang Membingungkan
Jika Eropa menekan lewat regulasi, India justru membuat bingung.
Awal 2025, India menaikkan bea masuk minyak makan menjadi 27,5 persen. Ekspor sawit Indonesia ke India langsung tertekan. India adalah pasar terbesar, menyerap sekitar 40 persen ekspor nasional.
September 2026, arah kebijakan berbalik. India memangkas bea masuk minyak sawit mentah dari 10 persen menjadi 5 persen.
Sekilas kabar baik. Tapi ada jebakan. Pada saat yang sama, India menurunkan bea masuk minyak bunga matahari mentah dari 10 persen menjadi nol. Artinya, keunggulan kompetitif bunga matahari justru melonjak lebih besar.
Yang lebih halus, India menaikkan nilai acuan pajak sawit mentah menjadi 1.214 dolar AS per ton. Kenaikan basis pajak ini menambah beban importir, meski tarif nominal turun.
“Tarifnya turun, tapi harga acuannya naik,” kata seorang pedagang di Jakarta. “Namanya saja yang turun.”
Akumulasi Tekanan
Ketiga kebijakan ini tidak bekerja sendiri-sendiri. Mereka saling memperkuat.
Dari sisi permintaan, Amerika Serikat masih menjadi variabel tak pasti. Putusan Mahkamah Agung AS yang membatalkan dasar hukum tarif global membuat eksportir sulit membuat perencanaan jangka panjang.
Dari sisi Eropa, hambatan utama bukan lagi tarif, melainkan kepatuhan. EUDR menuntut sistem data yang belum sepenuhnya siap.
Dari sisi India, tekanan bersifat jangka panjang. Sejak 2021, India menjalankan misi swasembada minyak makan. Kebijakan tarif adalah alat untuk mencapai tujuan itu.
Petani Kecil di Ujung Tanduk
Di balik perdebatan kebijakan di Jakarta dan Brussel, ada persoalan yang lebih mendasar: petani kecil.
Mereka tulang punggung industri sawit nasional. Sekitar 40 persen luas perkebunan dikelola secara mandiri. Tapi mereka juga pihak yang paling rentan.
EUDR menuntut dokumen yang tidak dimiliki banyak petani. Produksi nasional diperkirakan turun 5 hingga 6 persen pada 2026 akibat cuaca buruk dan penertiban perkebunan ilegal.
Jika petani kecil gagal memenuhi standar Eropa, mereka kehilangan akses ke pasar premium. Buah sawit mereka hanya bisa dijual ke pasar sensitif harga. Volume ekspor mungkin tetap, tapi nilainya tergerus.
Jalan yang Belum Tuntas
Pemerintah sudah menurunkan pajak ekspor sawit melalui PMK Nomor 62 Tahun 2024. Diplomasi perdagangan terus berjalan.
Namun evaluasi menunjukkan upaya itu belum menyelesaikan masalah struktural.
Yang dibutuhkan lebih dari sekadar negosiasi. Perlu reformasi di dalam negeri: percepatan legalisasi lahan petani kecil, pembangunan sistem ketertelusuran nasional, dan penguatan data geospasial.
Tanpa itu, tarif serendah apa pun tidak akan berarti banyak. Tembok non-tarif akan tetap berdiri, dan sawit Indonesia akan terus terjepit.
Industri sawit tidak kekurangan lahan, kapasitas produksi, atau pasar. Yang kurang adalah kredibilitas institusional untuk meyakinkan dunia bahwa sawit Indonesia layak masuk tanpa syarat tambahan.
Selama itu belum terwujud, ungkapan “pekerjaan rumah belum selesai” akan terus relevan.
Article Author:
Mulyadi
Kepala Departemen Kajian & Advokasi BPP APMI
Literacy Source:
ANTARA News, “GAPKI sees zero tariff lifting US palm oil sales,” 27 Februari 2026.
🔗 https://en.antaranews.com/news/406406/gapki-sees-zero-tariff-lifting-us-palm-oil-salesANTARA News, “RI seeks to preserve zero-tariff deal with US after court ruling,” 25 Februari 2026.
🔗 https://www.antaranews.com/berita/5439090/ma-batalkan-tarif-trump-ri-harap-tarif-nol-persen-ke-as-tetap-berlakuANTARA News, “UE sebut IEU-CEPA berpotensi beri keunggulan dagang baru Indonesia,” 17 November 2025.
🔗 https://www.antaranews.com/berita/5247393/ue-sebut-ieu-cepa-berpotensi-beri-keunggulan-dagang-baru-indonesiaIndo Premier Sekuritas, “India Pangkas Bea Masuk, Sederet Saham Sawit (CPO) Ini Dapat Katalis,” 24 September 2026.
🔗 https://ipotnews.com/ipotnews/newsDetail.php?jdl=India_Pangkas_Bea_Masuk__Sederet_Saham_Sawit_(CPO)_Ini_Dapat_Katalis&news_id=243815PIB India, “Government Cuts Import Duty on Major Edible Oils,” 24 September 2026.
🔗 https://www.pib.gov.in/PressReleasePage.aspx?PRID=2314297TaxGuru, “CBIC Revises Customs Tariff Values for Edible Oils, Gold, Silver & Areca Nuts wef 1st Sep 2026,” 30 Agustus 2026.
🔗 https://taxguru.in/custom-duty/cbic-revises-customs-tariff-values-edible-oils-gold-silver-areca-nuts-wef-1st-sep-2026.htmlGAPKI, “Prospek Industri Sawit Indonesia 2026,” 28 Juli 2026.
🔗 https://gapki.id/news/2026/07/28/prospek-industri-sawit-indonesia-2026-dampak-kebijakan-baru-terhadap-pasokan-permintaan-dan-biaya/Majalah Hortus, “Dampak Kenaikan Bea Masuk India Terhadap Ekspor CPO Indonesia,” 26 Februari 2025.
🔗 https://news.majalahhortus.com/dampak-kenaikan-bea-masuk-india-terhadap-ekspor-cpo-indonesia/